Welfare o fringe benefit? Le differenze che contano

Molte persone ci hanno scritto per chiedere chiarimenti sulle spese da richiedere nel portale Edenred: molte spese passano dallo stesso canale, ma non tutte hanno lo stesso trattamento fiscale.
Conoscere la differenza tra welfare aziendale e fringe benefit è utile per scegliere in modo consapevole ed evitare brutte sorprese a fine anno.
Oggetto:

Welfare o Fringe Benefit? Le differenze che contano

Data di riferimento:

11 Novembre 2025

Episodio:

1

Notizia:

Link alla notizia

Due categorie, due regole diverse

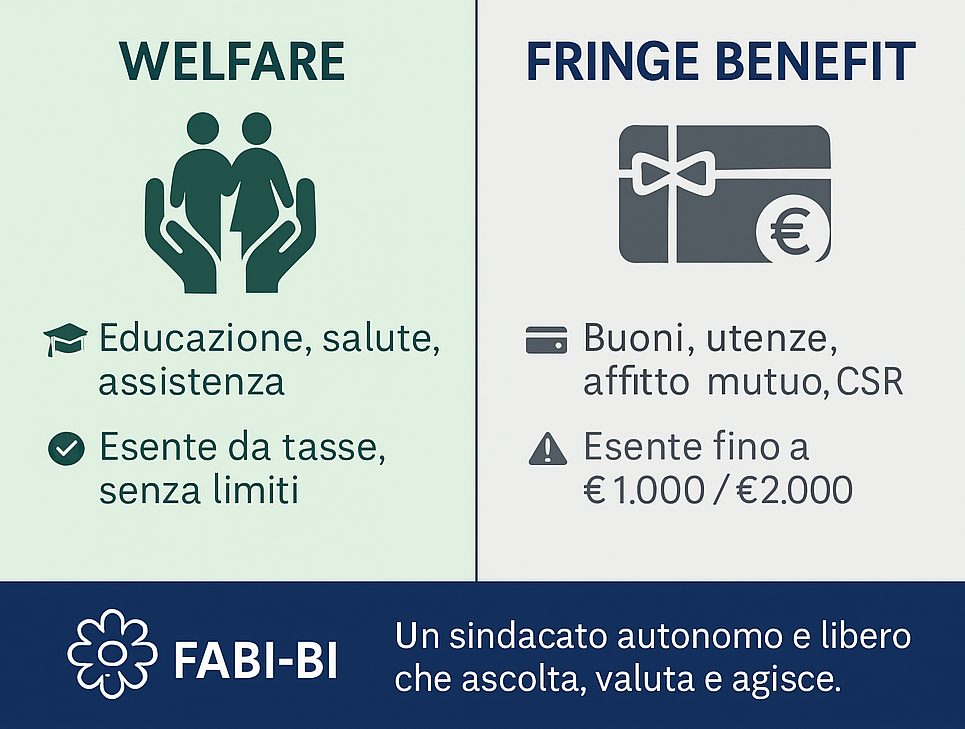
Welfare aziendale

Rientrano in questa categoria le prestazioni con finalità sociale, educativa o assistenziale, rivolte a gruppi di lavoratrici e lavoratori e non a singole persone.
Sono esenti da tassazione e non hanno limiti di importo.

Esempi di spese welfare esenti:

  • Scuola, università, libri, asili nido e centri estivi

  • Assistenza a familiari non autosufficienti

  • Contributi a fondi sanitari o di previdenza complementare

  • Abbonamenti ai mezzi pubblici

  • Attività sportive, culturali o viaggi organizzati per il personale

  • Voucher viaggi (nel piano Edenred della Banca d’Italia)

Queste spese non incidono sul reddito, qualunque sia l’importo.

Fringe benefit

Sono vantaggi o rimborsi individuali (chiamati anche compensi in natura), non collegati a finalità collettive o sociali.
Restano esenti fino a un certo limite, oltre il quale diventano tassabili per intero.

Quest’anno la soglia ordinaria di esenzione è di 1.000 euro, aumentata a 2.000  per chi ha figli fiscalmente a carico.

Per questo vi abbiamo invitato a controllare in SIPARIUM che i vostri familiari a carico siano riportati correttamente.

Esempi di fringe benefit:

  • Buoni acquisto e gift card

  • Rimborsi di utenze domestiche (luce, gas, acqua)

  • Rimborsi per affitto o interessi sul mutuo della prima casa

  • Quota assicurativa CSR

  • Auto aziendale a uso promiscuo, beni o servizi personali

Soglia di esenzione 2025:

  • €1.000 per tuttə

  • €2.000 per chi ha figli fiscalmente a carico

Se si supera anche di un solo euro la soglia, l’intero importo diventa imponibile.

Il portale Edenred

Nel portale aziendale welfare e alcuni fringe benefit convivono, ma non sono la stessa cosa. Inoltre alcune voci di fringe benefit non passano dal portale, ma entrano direttamente nella busta paga (esempio la quota assicurativa sui mutui CSR),
Per orientarsi:

  1. Controllare la categoria di ogni servizio nel portale.

  2. Verificare il saldo esente residuo dall’ultima busta paga (vedi sotto per i dettagli).

  3. Usare i fringe benefit con cautela.

  4. Privilegiare il welfare esente, che non ha limiti né rischi fiscali.

In breve

Categoria Esempi principali Tassazione
Welfare scuola, sanità, assistenza, viaggi collettivi Esente, senza limiti
Fringe benefit buoni spesa, utenze, affitto, mutuo, assicurazione CSR Esente fino a €1.000 (con figli a carico fino 2.000), poi tassato

Welfare e fringe benefit in busta paga

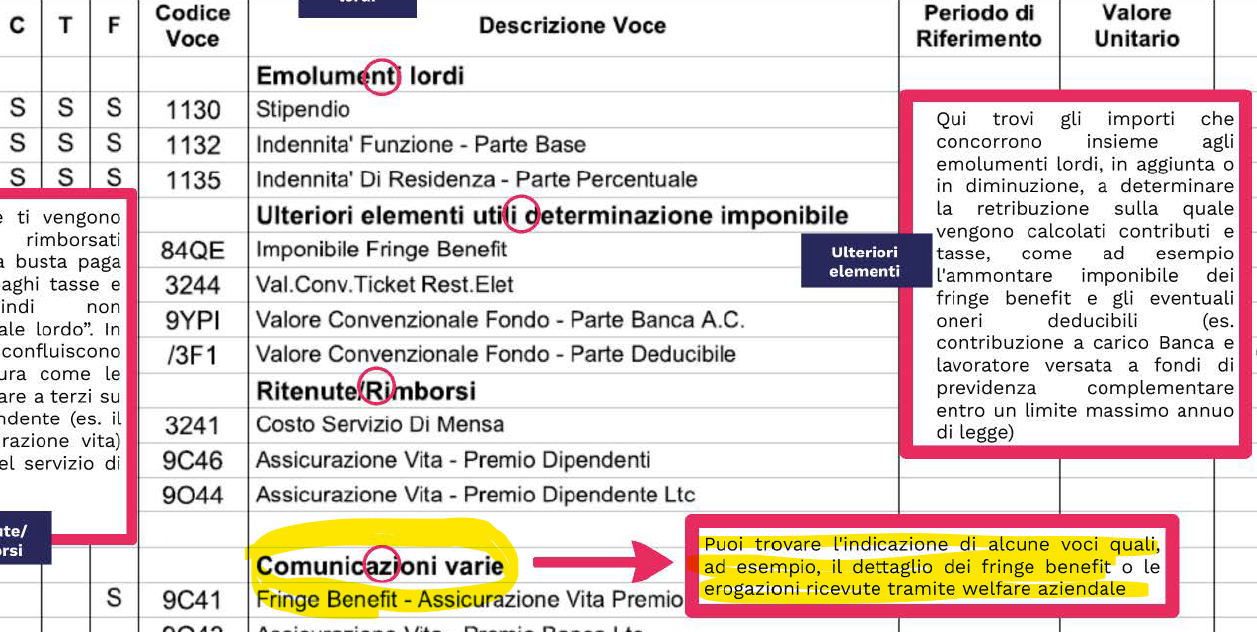
Chi desidera capire meglio quali voci di welfare e fringe benefit ha utilizzato, può trovarle nella busta paga, nella sezione “Comunicazioni varie”.
Accanto a ciascuna voce compare un codice identificativo (es. 6W00, 9C41, 9961) che permette di riconoscere la categoria di spesa.

Abbiamo ricostruito questi codici in una tabella comparativa tra welfare e fringe benefit, utile per orientarsi facilmente.
Tutti i dettagli sono disponibili sulla intranet del Servizio del Personale, nella sezione Retribuzione

Fringe benefit Welfare
Codice Descrizione sintetica Codice Descrizione sintetica
9C41 Assicurazione vita – premio banca 6W00 Iscrizione alla cassa sanitaria
9C47  9O18  9O19 Alloggi di servizio (inclusi conguagli) 6W01 Versamento a fondo pensione interno
9961 Assicurazione su prestiti CSR 6W02 Versamento a fondo pensione esterno
9843 Operazioni di credito (prestiti CSR, calcolati sul tasso BCE) 6W03 Versamento alla cassa sanitaria esterna
9O68  94LG Anticipi IFR – interessi 6W10 Rimborso spese scolastiche
9065 Erogazione liberale (dono per 30 anni di servizio) 6W11 Rimborso spese universitarie
6W36 Rimborso bollette (utenze domestiche) – con credito welfare 6W12 Rimborso spese asili nido
6W37 Rimborso affitto prima casa – con credito welfare 6W13 Rimborso erogazioni liberali scuola
IRI In busta paga a febbraio. Importo dell’IRPEF a conguaglio relativa all’anno precedente. 6W14 Rimborso spese familiari DSA/BES
9847 In busta paga a gennaio. Conguaglio ai fini previdenziali del fringe benefit derivante dalle operazioni di credito con CSR e sui mutui. 6W15 Rimborso spese educazione/istruzione (libri, corsi, lingue, campus, babysitting, DAD)
6W34 6W16 Rimborso abbonamento trasporto pubblico
9844 In busta paga a febbraio. Conguaglio ai fini fiscali relativo all’anno precedente del fringe benefit derivante dai prestiti e mutui CSR e sugli anticipi sull’IFR 6W17 Rimborso contributi previdenziali addetti all’assistenza familiare
94LF 6W18 Rimborso spese assistenza familiari
8PQF In busta paga a febbraio. Conguaglio dell’imponibile dei fringe benefit da assoggettare a tassazione. 6W19 Rimborso spese familiari anziani
84QE

8PQG

Nella sezione “Ulteriori elementi utili determinazione imponibile”:

  • indica la somma dei fringe benefit imponibili del mese in corso
  • eventuale conguaglio dell’imponibile dei fringe benefit dell’anno precedente da assoggettare a contribuzione
6W25 Ristori tempo libero (voucher)


Per chi vuole approfondire

l trattamento fiscale di welfare e fringe benefit è regolato dal Testo Unico delle Imposte sui Redditi (TUIR, art. 51), che definisce cosa rientra nel reddito da lavoro dipendente e quali voci ne sono escluse.

  • Art. 51, comma 2: elenca i benefici esenti (istruzione, assistenza, previdenza, trasporti, servizi sociali e culturali).

  • Art. 51, commi 3 e 3-bis: definisce le soglie di esenzione per i fringe benefit, cioè per i vantaggi individuali.

In sintesi: la normativa più recente è la Legge di Bilancio 2025 (L. 207/2024), che ha modificato e stabilizzato l’articolo 51 del TUIR, fissando in modo strutturale le soglie di esenzione a 1.000 € e 2.000 € per i fringe benefit.

Per i testi integrali si possono consultare:

  • il sito dell’Agenzia delle Entrate

  • il portale Normattiva

La FABI-BI c'è

Welfare e fringe benefit non sono la stessa cosa, ma entrambi possono rappresentare un aiuto concreto per chi lavora.
Il nostro obiettivo è che ogni persona possa usare in modo informato e vantaggioso le risorse disponibili, senza rischiare tassazioni inattese o perdite di benefici.

Con strumenti chiari, tabelle di confronto e spiegazioni semplici, FABI-BI è accanto al personale per rendere più trasparente un tema spesso complicato.
Per dubbi, domande o segnalazioni puoi scriverci a segreteria@fabi-bi.it

Può interessarti anche...

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Condividi questa informazione

Partecipa alla discussione: