Massimale contributivo for dummies

Il massimale contributivo è il tetto annuo oltre il quale, per alcune categorie di lavoratori, la retribuzione non è più soggetta ai contributi pensionistici utili alla pensione. Non riguarda tutti: si applica in generale a chi non ha anzianità contributiva prima del 1° gennaio 1996 e a chi ha optato per il sistema contributivo. Per capire se ti riguarda, bisogna controllare la sezione previdenziale della busta paga. Se il dato è sbagliato, va chiesta subito la correzione, perché un errore può portare a recuperi contributivi, interessi e sanzioni.
Oggetto:

Massimale contributivo

Data di riferimento:

15 Aprile 2026

Episodio:

1

Notizia:

Link alla notizia

Cos'è il massimale contributivo?

Il massimale contributivo è un tetto retributivo oltre il quale, per alcune categorie di lavoratori, non si versano più i contributi previdenziali utili alla pensione. La quota di retribuzione che supera quel tetto non viene infatti considerata né ai fini del versamento contributivo pensionistico né ai fini del calcolo della pensione.

Il massimale è annuo, non mensile, e non si fraziona. Conta anche se si lavora solo per una parte dell’anno. Quindi, se nell’anno ci sono più rapporti di lavoro, successivi o contemporanei, le retribuzioni si cumulano ai fini del tetto; per questo il lavoratore deve comunicare al nuovo datore la CU o una dichiarazione sostitutiva.

Questo limite è stato introdotto dalla Legge 335/1995, che ha istituito il sistema di calcolo pensionistico contributivo.
L’importo del massimale non è fisso, ma viene rivalutato ogni anno dall’INPS sulla base dell’indice dei prezzi al consumo per le famiglie di operai e impiegati. A titolo di esempio, l’importo è pari a 120.607 euro per l’anno 2025 e a 122.295,00 euro per l’anno 2026.

Attenzione
Superare il massimale contributivo non vuol dire smettere di avere trattenute.
Vuol dire che sulla quota eccedente non si versano contributi pensionistici utili alla pensione.
Quindi il netto può salire, ma quella parte di stipendio non farà crescere la pensione.

A chi si applica?

Il massimale contributivo non riguarda tutti i dipendenti, ma si applica esclusivamente a due categorie di lavoratori:

  1. I lavoratori privi di anzianità contributiva antecedente al 1° gennaio 1996: si applica a coloro che hanno iniziato a versare contributi solo dopo questa data e non possiedono contributi pregressi presso alcun ente previdenziale obbligatorio (ad eccezione degli enti esteri non valorizzati tramite INPS).
  2. I lavoratori che optano per il sistema contributivo: si applica a coloro che, pur avendo contributi versati prima del 1996, che normalmente escluderebbero l’applicazione del massimale, scelgono volontariamente il sistema di calcolo contributivo. Questo accade, ad esempio, quando si presenta domanda per la cosiddetta ‘opzione donna’ o quando il riscatto della laurea per periodi precedenti al 1996 è richiesto in un quadro che comporta l’opzione al sistema contributivo. In questi casi, il massimale si applica alle retribuzioni successive all’esercizio dell’opzione.

Di conseguenza, chiunque abbia contributi previdenziali antecedenti al 1° gennaio 1996 (compresi eventuali accrediti figurativi per servizio militare/civile o riscatti di laurea ordinari) e non abbia optato per il sistema contributivo, rientra nel cosiddetto “sistema misto” e ha i contributi calcolati sull’intera retribuzione, senza l’applicazione di questo tetto.

Come si controlla il massimale sulla busta paga?

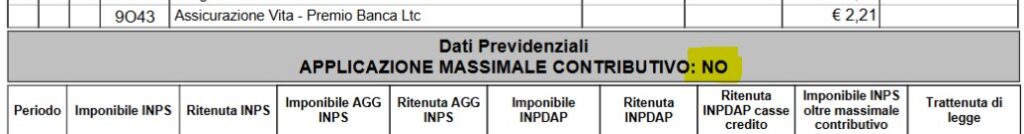
Per verificare se ti viene applicato il massimale contributivo, è sufficiente consultare la tua busta paga controllando l’apposita sezione denominata “Dati previdenziali”. All’interno di quest’area troverai un riquadro specifico con la dicitura “dipendente soggetto a massimale: NO/SI”, che ti permette di sapere immediatamente se ti sta venendo applicato o meno il tetto retributivo ai fini previdenziali.

Cosa fare se la busta paga riporta dati errati?

Se la tua busta paga riporta un’indicazione errata riguardo al massimale contributivo (ad esempio, sei indicato come soggetto a massimale ma possiedi contributi antecedenti al 1° gennaio 1996), devi contattare immediatamente la divisione Retribuzioni e Pensioni per chiederne la tempestiva disapplicazione.

Per correggere il dato devi seguire questa procedura:

  1. inviare un’email alla casella funzionale “GEP.RETRIBUZIONIPENSIONI” (GEP.RetribuzioniPensioni@bancaditalia.it) nel più breve tempo possibile.
  2. inoltrare una dichiarazione sostitutiva dell’atto di notorietà ai fini contributivi, debitamente compilata e firmata digitalmente, che attesti la tua reale posizione.
  3. allegare la documentazione necessaria a supporto, come ad esempio l’estratto conto previdenziale INPS, le ricevute di pagamento o le domande di riscatto di laurea e di accredito per servizio militare/civile.
  4. richiedere alla tua segreteria di appartenenza di trasmettere via ERMES al Servizio GEP tutta la documentazione che hai anticipato via email.

Se hai dubbi o vuoi chiarire la tua posizione prima di inviare i documenti, puoi prenotare una call con la divisione scrivendo alla medesima email, utilizzando come oggetto “Richiesta massimale contributivo Cognome Nome” e anticipando la tua domanda.

La guida agli adempimenti curata dall’amministrazione

Che succede se non comunico o comunico tardi?

È molto importante inviare l’istanza senza ritardi. L’assenza o il ritardo nella comunicazione impediscono la corretta applicazione della normativa previdenziale e comportano il recupero forzoso in busta paga della contribuzione mancante, con l’aggiunta di sanzioni e interessi dovuti all’INPS per l’omesso o ritardato versamento.

ATTENZIONE!
Se la comunicazione manca o arriva tardi, i contributi non versati sulla quota eccedente il massimale saranno recuperati in busta paga, insieme a sanzioni e interessi dovuti all’INPS.

Può interessarti anche...

Lump Sum come funziona e a che punto siamo

La lump sum è una prestazione destinata al personale della Banca d’Italia assunto dal 28 aprile 1993 e iscritto al Fondo pensione complementare. Vediamo chi ne ha diritto, come si calcola, come viene finanziata e quali richieste sono al centro della trattativa avviata nel luglio 2026.

continua a leggere

RITA: che cos’è e come funziona

La RITA, Rendita integrativa temporanea anticipata, permette di utilizzare prima della pensione di vecchiaia tutto o parte del capitale accumulato nel Fondo Pensione.
Può servire a costruire un reddito temporaneo tra la cessazione del lavoro e il momento in cui si raggiunge l’età pensionabile.
La disciplina generale è contenuta nell’articolo 11 del decreto legislativo n. 252 del 2005.
Vediamo chi può richiederla, come funziona, quanto viene tassata e quali aspetti devono ancora essere definiti in Banca d’Italia.

continua a leggere

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Condividi questa informazione

Partecipa alla discussione: