Famiglia: parole tante, azioni poche

In Italia si parla spesso di famiglia, di sostenerla, valorizzarla, incentivarla, ma quando si guarda ai fatti – ai servizi, ai diritti, alle coperture – resta poco. Anzi, troppo poco.

La povertà si eredita, i figli si fanno sempre meno, i disturbi psicologici tra i più giovani crescono; eppure, nelle assicurazioni tutto rimane pensato per un individuo solo.

Anche nella nostra realtà lavorativa, le famiglie non ricevono il sostegno che servirebbe davvero. Massimali identici per chi ha figli e per chi non ne ha, nessuna attenzione ai disturbi dell’età evolutiva, coperture minime per spese che oggi riguardano sempre più famiglie.

Vogliamo avanzare proposte concrete, perché non basta denunciare: è il momento di chiedere coerenza tra parole e fatti.
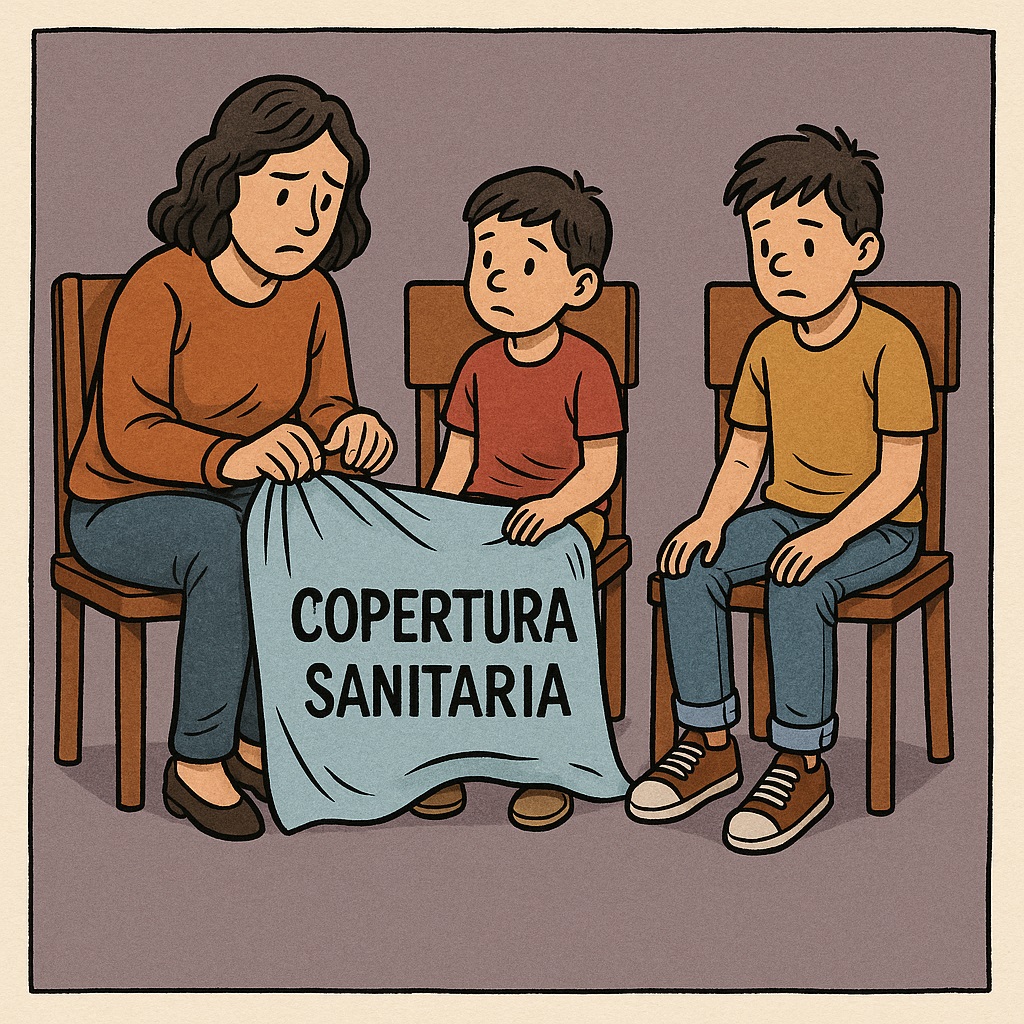
Tre membri di una famiglia (genitore e due figli) seduti su sedie identiche, ma solo uno ha una coperta sulle ginocchia (etichettata “copertura sanitaria”)

Oggetto:

Polizza sanitaria

Data di riferimento:

13 Maggio 2025

Episodio:

1

Notizia:

Link alla notizia

In Italia la povertà si eredita e si fanno sempre meno figli

In Italia il 34% degli adulti a rischio povertà ha vissuto un’adolescenza in famiglie economicamente svantaggiate. È il terzo peggior dato d’Europa, dopo Bulgaria (48,1%) e Romania (42,1%). La media UE si ferma al 20%.

Il tasso di fecondità è tra i più bassi d’Europa e le giovani coppie rinunciano spesso ad avere figli per ragioni economiche e di mancanza di servizi di sostegno.

Fonte: Eurostat, 2024.

Salute e sviluppo dei minori: un diritto spesso trascurato

  • I bambini e gli adolescenti hanno bisogni sanitari specifici legati alla crescita e allo sviluppo fisico e psichico. La prevenzione e la cura di problematiche comuni come scoliosi, disturbi dell’apparato muscoloscheletrico, deficit motori e dello sviluppo neurologico richiedono interventi specialistici, tra cui fisioterapia, neuropsicomotricità, logopedia.
  • I bambini con Disturbi Specifici dell’Apprendimento (DSA) e condizioni simili, se non adeguatamente riconosciuti e trattati, sono a maggior rischio di sviluppare disturbi psicologici in adolescenza, come ansia, depressione e difficoltà relazionali. Le ricerche (es. Mammarella et al., 2016, Università di Padova) mostrano una correlazione diretta tra DSA non supportati e bassa autostima, ritiro sociale e sintomi depressivi.
  • Il rischio aumenta ulteriormente in presenza di ADHD (Disturbo da Deficit di Attenzione/Iperattività) e altri disturbi evolutivi, spesso esclusi dalle attuali coperture.
  • L’aumento dei disturbi psicologici tra adolescenti, acuito dalla pandemia, è un’emergenza aggiuntiva che aggrava questa carenza. Ansia, depressione e disagio emotivo colpiscono una fascia crescente di giovani.

Tuttavia, l’attuale impianto delle coperture sanitarie – incluse quelle offerte in ambito Banca d’Italia – non tiene conto di queste esigenze. I massimali sono calibrati su individui adulti e autonomi, e non prevedono trattamenti essenziali per l’età evolutiva.

Le famiglie si trovano spesso sole, senza adeguato supporto né economico né terapeutico, ignorate anche nei piani dedicati ai dipendenti.

La Banca d’Italia: parole chiare, azioni assenti

“Le risorse destinate al sostegno delle famiglie con figli sono poche, sbilanciate a favore dei trasferimenti monetari a scapito dei servizi di cura.” – Piero Cipollone

“È necessario rafforzare il sistema di welfare italiano, orientandolo maggiormente all’equità e allo sviluppo, con particolare attenzione alle famiglie e ai servizi di cura.” – Fabio Panetta, 20 febbraio 2025

Queste parole, per quanto condivisibili, non si sono tradotte in azioni concrete, neppure all’interno della stessa Istituzione che le pronuncia.

Le assicurazioni sanitarie penalizzano le famiglie e la polizza sanitaria della Banca d’Italia non fa eccezione:
  • I massimali sono identici per singoli e nuclei familiari. [quanto basta per uno, deve bastare per tre, quattro o più]
  • Nessuna specifica copertura per disturbi dell’infanzia o dell’adolescenza. [non si considerano risolutivi i 300 euro per il solo DSA inseriti nell’ultima proposta]
  • Solo rari e limitati aumenti per famiglie molto numerose o con familiari portatori di handicap.

Proposte per maggiore equità

Adeguare i massimali in base al numero di componenti del nucleo.
  • Quello che basta per una persona non può bastare per tre: in una famiglia coinvolta in un evento grave – come un incidente stradale – non può essere prevista copertura sufficiente solo per uno dei membri. I massimali devono riflettere la complessità e la molteplicità dei bisogni familiari.
  • In una famiglia possono esserci due figli miopi oltre al genitore con presbiopia: un massimale unico di 200 € per le lenti non copre neppure un paio di occhiali.
  • Se più membri necessitano di visite specialistiche o terapie, si arriva presto al tetto massimo, lasciando alcuni senza cure. L’equità richiede proporzionalità nella copertura.
Prevedere coperture specifiche per bisogni pediatrici e adolescenziali legati allo sviluppo

Psicoterapia, neuropsicomotricità, DSA, ADHD e altri disturbi evolutivi, disturbi alimentari ecc.

Non prevedere supporti mirati significa ignorare un insieme di esigenze cliniche e sociali ben documentate anche dall’ISS e da organismi internazionali.

Implementare servizi di supporto per le famiglie in linea con le raccomandazioni della Banca d’Italia, anche all’interno della Banca d’Italia.

Tabella delle prestazioni e massimali assicurativi (piano dipendenti Banca d’Italia)

Non sono riportati gli interventi e ricoveri, le cure oncologiche e di ospedalizzazione

Prestazione Massimale annuo (nucleo) Aumento per famiglie Scoperto / Franchigia Esempio pratico
Alta diagnostica 4700 +20% con ≥3 componenti (partner/figli <28 anni)
+20% per famiglia con membro con handicap grave ai sensi della legge n. 104/1992
15 € (diretto) / 75 € (indiretto) Aumento minimo in caso di famiglia con figli, comunque insufficiente
Prestazioni specialistiche 2100 No 5 € (diretto) / 75 € (indiretto) Massimale facilmente esauribile con visite multiple
── di cui: Psicoterapia / neuropsicomotricità 700 No 5 € (diretto) / 75 € (indiretto) Copre 5-7 sedute l’anno, del tutto insufficiente
Cure dentarie da infortunio 2000 No 0,2 Copertura parziale per eventi traumatici
Cure dentarie (non da infortunio) 1800 +20% con ≥3 figli <28 anni 20% (parodonto) / 40% (protesi) Massimale aumentato di poco solo nei rarissimi casi con tre figli, resta basso
── di cui in convenzione indiretta 250 No Nessuno Limite esiguo
Fisioterapia riabilitativa (infortunio/ictus/…) 1500 +20% per famiglia con membro con handicap grave ai sensi della legge n. 104/1992 Nessuno Copre – in parte – un solo caso grave in famiglia
Fisioterapia / osteopatia (non da infortunio) 600 No Solo in convenzione diretta Esiguo, solo se struttura convenzionata
Lenti correttive 200 No Nessuno Non copre un paio di occhiali completo
Pacchetto maternità 1000 No Nessuno Per anno
Protesi ortopediche / apparecchi acustici 1100 No Nessuno Massimale unico per tutte le protesi
DSA NEW! 300 No Nessuno Per anno

Può interessarti anche...

Una risposta

  1. Pingback: Genitori

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Condividi questa informazione

Partecipa alla discussione: