L’obiettivo è preservare una polizza collettiva che resti:
-
assicurabile sul mercato,
-
finanziariamente sostenibile,
-
equa e stabile nel tempo,
-
in grado di garantire continuità di tutela.
Più risorse della Banca nella fase di transizione (senza scaricare tutto su premi e prestazioni)
Se la platea è oggi sbilanciata e la sinistrosità è alta, il riequilibrio richiede tempo. Nel frattempo, per evitare che la polizza diventi “fuori mercato”, è necessario un impegno economico più forte della Banca, almeno temporaneo, per:
- mantenere prestazioni dignitose,
- migliorare la polizza per i nuclei familiari
- rendere sostenibile la gara,
- evitare spirali di aumenti che alimentano ulteriore fragilità.
Franchigie e massimali sono leve tecniche; la leva decisiva resta la composizione della platea e le regole di accesso.
Regole stabili per evitare nuove distorsioni in futuro e garantire equità intergenerazionale
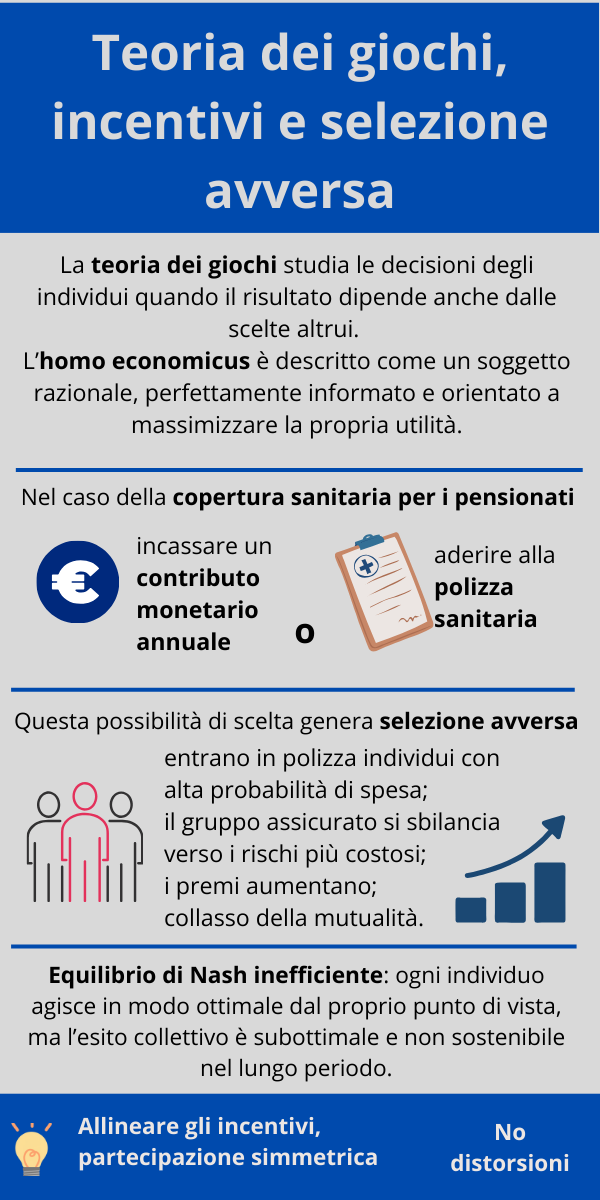
Chiediamo che le regole di accesso siano costruite per evitare selezione avversa:
- per il personale in pensione: scelta chiara al pensionamento (aderire oppure non aderire) e assenza di “rientri opportunistici” nelle finestre future, perché cambiano la composizione del rischio e rendono la gara più cara o impraticabile;
- mantenere l’accesso alla copertura fino agli 85 anni per chi aderisce, con regole stabili nel tempo;
- la copertura per chi andrà in pensione in futuro deve essere definita in modo chiaro e stabile, senza arretramenti rispetto alle tutele oggi previste.
Contesto: evitare contrapposizioni tra generazioni (pre ’93 e post ’93)
L’obiettivo non è distribuire “colpe” tra gruppi, ma garantire che il welfare sanitario regga nel tempo.
Chi oggi è in servizio andrà in pensione con regole mediamente meno favorevoli rispetto al passato e avrà ancora più bisogno di una copertura collettiva stabile o un contributo sanitario adeguato.
Per questo le scelte di oggi devono preservare la sostenibilità senza scaricare l’aggiustamento su chi andrà in quiescenza domani.
Contributo sanitario: proposta di aggiornamento del valore reale e coerenza del contributo
Negli ultimi anni si è parlato molto della sostenibilità della polizza sanitaria per il personale in pensione. Un punto decisivo è il contributo per spese sanitarie: è l’alternativa alla polizza e, nel tempo, è diventato un ingranaggio centrale (o polizza, o denaro). La cronologia qui allegata mostra come si è evoluto e perché oggi serve una verifica di coerenza.
L’opzione “contributo in denaro”, affinché resti una possibilità concreta di scelta anche per il personale in servizio oggi, in pensione domani, va resa equa e coerente nel tempo attraverso due interventi semplici:
-
Indicizzazione IPCA: il contributo per spese sanitarie va rivalutato ogni anno secondo l’IPCA, per non perdere potere d’acquisto rispetto al costo della vita e della sanità. Tale adeguamento dovrebbe essere applicato anche ad altre indennità e rimborsi, quali ad esempio: il premio di laurea, il rimborso spese per chi è in telelavoro ecc.
-
Importo unico: il contributo va reso uguale per tutte e tutti al valore massimo oggi previsto, perché la tutela sanitaria è un bisogno che non cresce o diminuisce con lo scaglione. Le regole devono essere semplici e coerenti con la finalità del contributo.
In sintesi: scelta garantita al pensionamento, una volta sola; copertura fino ad almeno 85 anni per chi aderisce; contributo indicizzato per chi non aderisce; nessun rientro opportunistico. Questo preserva equità, sostenibilità e prospettiva intergenerazionale.
Richieste immediate
Riaprire subito un confronto tecnico, su dati completi e obiettivi misurabili, per riportare la polizza in equilibrio e rendere la gara di nuovo praticabile.
- Transizione: risorse aggiuntive temporanee e dedicate, per evitare che l’aggiustamento ricada solo su franchigie/massimali o su nuovi aumenti di premio
- Attenzione alle famiglie: massimali adeguati alla numerosità del nucleo (leggi il precedente articolo)
- Accesso: regole stabili (no rientri dopo periodi fuori copertura) e conferma copertura fino a 85 anni per chi aderisce
- Contributo: rivalutazione annuale IPCA e criteri di calcolo trasparenti

11 risposte
Non comprendo quale scenario si prevede: se la Gara è andata deserta e non ci sono i tempi per indirne una seconda, ci sarà una trattativa diretta Banca/Assicurazione ? che copertura avremo da prossimo 1° Luglio ?
La Banca ha comunicato che farà di tutto per ottenere il prolungamento di un anno con le attuali coperture e avere così il tempo necessario per la gara.
Bravi ottimo lavoro e idee chiare
Analisi molto dettagliata e approfondita, spiegata con parole chiare e da chi dimostra di essere molto preparato. Questo è un eccellente modo per “fare sindacato” ed essere utili ai colleghi: grazie!
Condivido gli aspetti dell’analisi ben fatta e chiara. Io personalmente penso male, come diceva un politico anni fa, e farò peccato, però il problema è politico, molto politico. La sanità pubblica è stata disintegrata progressivamente negli ultimi anni. Le società assicuratrici hanno visto aumentare la platea di clienti potenziali in maniera notevole. Basta scambiarsi ‘opinioni’ sul prezzo minimo di una gara e la gara va deserta.
Poi sull’ evitare contrapposizioni tra generazioni, deve essere un punto fondamentale. L’Italia è strana : sei giovane non trovi lavoro non hai esperienza, lavori da qualche hanno ma non è abbastanza, hai superato una certa età sei vecchio e superato.
Se ci si divide, facendo guerra tra noi, di sicuro non vince nessuno dei lavoratori.
Grazie e buon lavoro
Approfondimento davvero utile e interessante!
Finalmente una segnalazione che spiega l’andamento della nostra assicurazione. Ho l’impressione che le Assicurazioni abbiano fatto “cartello non ufficiale” e non accettano le offerte con prezzi giudicati “minimi”! Forse dovremmo chiedere all’Istituto di aumentare lo stanziamento per la copertura Sanitaria.
Tutto giusto
Mi chiedo perché la gara è andata deserta?
Solo colpa delle assicurazioni o anche di qualcun altro che vuole escludere i pensionati.
Un vecchio politico di Roma diceva, a pensar male si fa peccato ma spesso è vero.
I dati proposti sono molto interessanti; il contributo ai pensionati che non aderiscono alla polizza era stato pensato per disincentivare l’adesione alla stessa? Chiedo per curiosità soprattutto a chi ha memoria storica, visto che l’accordo è del 2014. Altrettanto curioso è il dimensionamento di spese sanitarie in proporzione diretta all’imponibile: idealmente me ne aspetterei una inversa o, mal che vada, uguale per tutti…
Il Contributo per Spese Sanitarie in favore dei pensionati è stato formalmente introdotto con gli accordi sindacali del 30 aprile 2003.
Fino al 2002, le pensioni della Banca d’Italia godevano di un “aggancio” alle retribuzioni del personale in servizio (cd. clausola oro), che con le riforme di quegli anni viene eliminata. Per compensare e offrire una tutela sanitaria a fronte di quella perdita di potere di acquisto fu introdotto il contributo.
L’introduzione è stata contestuale alla definizione della copertura delle spese sanitarie del personale (affidata alla CASPIE).
All’origine il contributo era fisso (netto annuo):
€ 276 per i pensionati diretti;
€ 138 per i pensionati indiretti e di reversibilità.
Negli anni è stato rivalutato (ad esempio nel 2006 è salito a € 386 netti per i diretti), fino alla riforma del 2014, che dal 2015 lo ha trasformato in un importo lordo differenziato per fasce di reddito.
Ed è qui il punto: dal 2015 il contributo è diventato proporzionale al reddito, e questa impostazione è difficilmente difendibile sul piano della logica e dell’equità. Se l’obiettivo è sostenere una spesa sanitaria, ha più senso:
un importo uguale per tutte e tutti, oppure un meccanismo inversamente proporzionale (maggiore sostegno a chi ha meno).
Un contributo proporzionale, invece, manda un messaggio distorto: chi ha di più “merita” di più tutela, come se il diritto alla cura crescesse con il reddito. Questo è il contrario della finalità originaria del contributo: compensare uno squilibrio e garantire protezione sanitaria, non premiare i redditi più alti.
La gara andata deserta ha dimostrato, che ormai questo tipo di Polizza, che come diceva il precedente Seg. Gen. era sempre andato bene, oggi non va più bene, per i motivi che dovrebbe indicare il broker, responsabile del bando. Quindi noi , al buio, dovremmo provare a fare delle proposte per cercare di migliorare la situazione.
Proposta 1. Le leggi dell’economia di mercato, affermano che se allarghi la base i costi pro capite diminuiscono. Come allargare la base in maniera virtuosa? Immettendo persone giovani che abbassino il rischio. Figli con nuclei familiari propri e Polizza propria, collegata con quella di Banca. Prima della gara deserta tale suggerimento era già stato rifiutato.
Problematiche pensionati.
Parte monetaria.
Per un nucleo con familiari fiscalmente a carico, la criticità è rappresentata dall’importo delle franchigie , che se a fatica accettabili per i ricoveri, con o senza intervento, può essere più gravosa per intervento ambulatoriali. Per nuclei con familiari facoltativamente assistibili, oltre alle franchigie, è pesante il premio pagato da quest’ultimi, lievitato negli anni in maniera vertiginosa, calcolato senza tenere conto dell’età degli assicurati. Si assiste infatti che due persone della stessa età, paghino importi differenti.
Proposta 2. Dare la possibilità di scegliere tra una Polizza completa, simile all’attuale, ed una più leggera, simile alla passata grandi rischi. Tale Polizza dovrebbe ricomprendere tutti i tipi di intervento chirurgico, malattie oncologiche ed una copertura limitata per l’alta diagnostica.
Estendere le card, tipo Welion Card delle Generali, che permettono di accedere alla rete convenzionata con le tariffe della rete convenzionata con le compagnie.