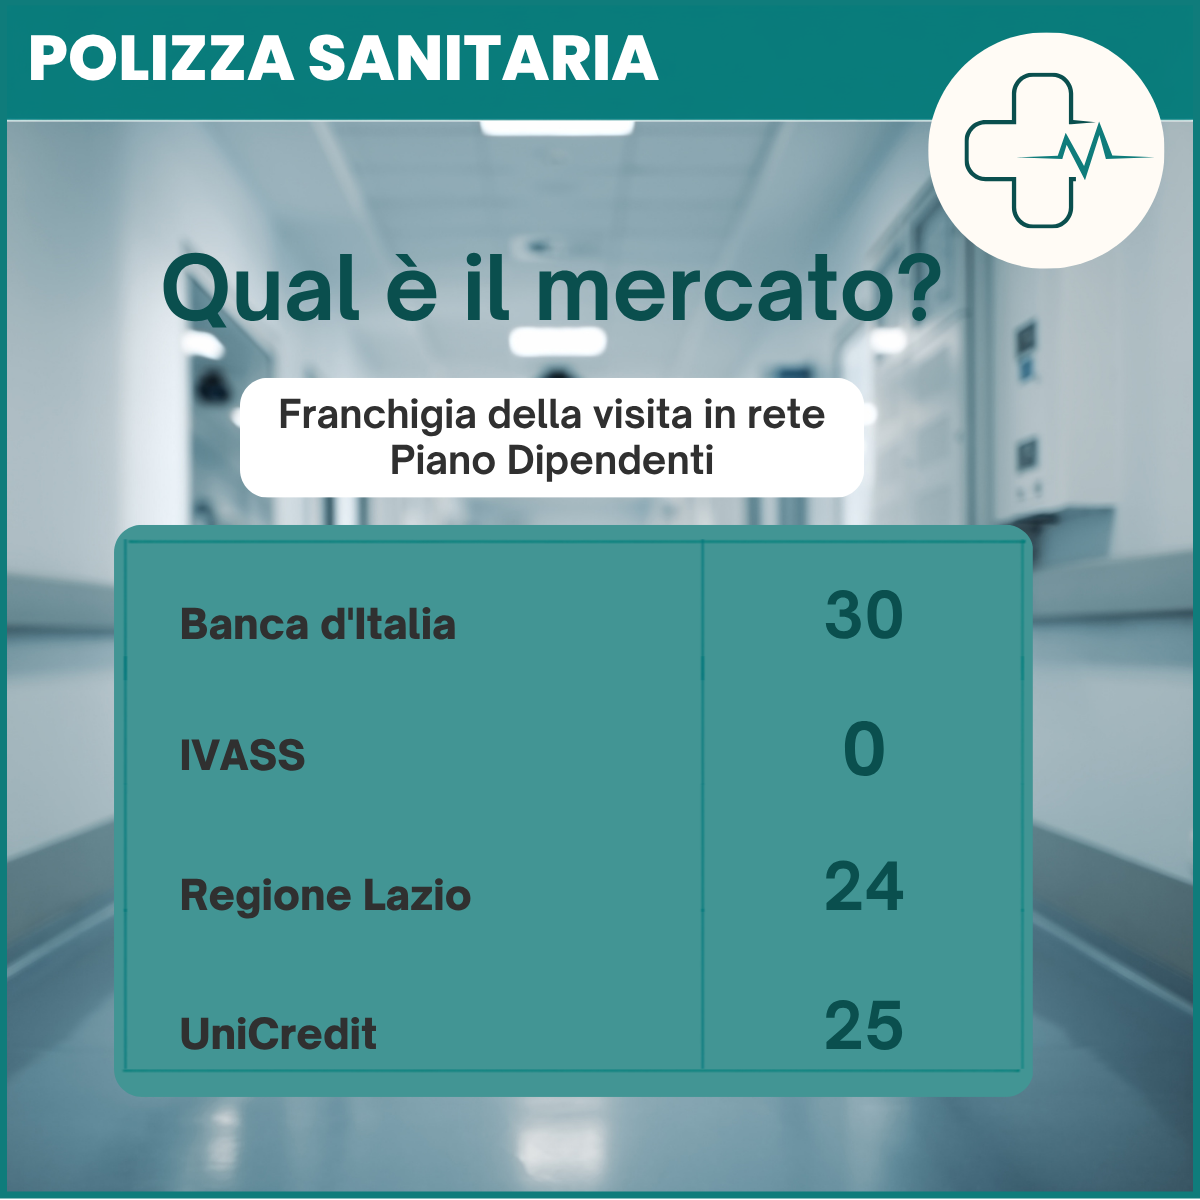
La Banca presenta le nuove condizioni come “competitive” e “in linea con il mercato”.

Ma il confronto con altre coperture collettive racconta una storia più complessa: nello stesso mercato esistono scelte molto diverse.

E il livello di tutela dipende anche da quante risorse l’ente decide di mettere in campo.

Oggetto:

Polizza sanitaria

Data di riferimento:

11 Settembre 2026

Episodio:

3

Notizia:

Link alla notizia

Immaginiamo due ristoranti ...

Immaginiamo due ristoranti che acquistano le stesse materie prime dallo stesso mercato.

Il prezzo dell’olio, delle verdure, della farina e dell’energia è quello per entrambi. Ma da quel momento iniziano le scelte.

Un ristoratore può assorbire una parte dell’aumento, un altro può aumentare i prezzi, un altro ancora può cambiare il menu o ridurre le porzioni.

Il mercato determina il costo delle materie prime. Non decide come costruire il conto finale.

Nel confronto sulla nuova polizza sanitaria la Banca ha richiamato più volte le difficoltà del mercato assicurativo.

È un dato reale. I costi sanitari sono cresciuti, le compagnie sono diventate più selettive e la precedente gara della Banca, nel dicembre 2025, è andata deserta.

Ma da questo non discende che la risposta debba essere quella proposta: aumentare in misura consistente franchigie e scoperti e trasferire una quota maggiore del rischio economico su dipendenti, pensionati e famiglie.

Il mercato assicurativo determina quanto costa coprire un determinato rischio. Non stabilisce quante risorse debba mettere la Banca, quali franchigie applicare, quali massimali prevedere e quanta parte del costo debba ricadere sulla persona che si cura. Con una differenza rispetto al ristorante: rinunciare a un piatto costa poco, rinunciare a un accertamento può costare la salute.

È per questo che abbiamo confrontato la proposta della Banca con altre importanti coperture collettive: per capire se quelle condizioni siano davvero l’unico esito possibile del mercato.

IVASS: stesso mercato, scelta molto diversa

Il confronto più significativo è con IVASS.

Non soltanto per la vicinanza istituzionale, ma perché la nuova gara IVASS per l’assistenza sanitaria è stata pubblicata il 10 giugno 2026, quindi praticamente nello stesso contesto temporale in cui la Banca sta costruendo la propria proposta.

La gara IVASS nasce quindi nello stesso mercato e praticamente nello stesso periodo della proposta della Banca. Eppure le scelte sono molto diverse.

Per il personale in servizio, la base di gara prevede un contributo massimo di 5.200 euro annui per dipendente, interamente a carico dell’Istituto. Per il nucleo familiare fiscalmente a carico è previsto un ulteriore contributo di 1.400 euro, sostenuto per l’85% da IVASS, contro i 3.295 euro previsti dalla proposta della Banca per dipendente e nucleo a carico.

Anche il livello di copertura è diverso.

Per esempio:

  • alta specializzazione in rete: nessuno scoperto;
  • visite specialistiche in rete: nessuno scoperto;
  • ticket SSN: rimborso senza scoperto;
  • check-up preventivo annuale: nessun onere per il dipendente.

Sui ricoveri, IVASS prevede un massimale di 500.000 euro per nucleo e, per malattie tumorali e grandi interventi chirurgici, un massimale illimitato.

Non stiamo dicendo che IVASS e Banca d’Italia abbiano platee identiche o coperture perfettamente sovrapponibili anche perché IVASS copre gli ex dipendenti non direttori per soli cinque anni dalla cessazione mentre la Banca li assiste fino agli 85 anni.

Stiamo dicendo una cosa più semplice e più solida:

nello stesso mercato, nello stesso periodo, un’altra istituzione pubblica sceglie di mettere più risorse e di mantenere un livello di tutela molto più alto, soprattutto sulle prestazioni in rete.

Anche UniCredit rinnova la polizza senza aumentare queste franchigie

Un secondo confronto utile è quello con UniCredit, perché abbiamo ora a disposizione anche il Piano Plus 2026-2027.

Qui c’è un elemento particolarmente interessante: sulle principali prestazioni che abbiamo esaminato, le condizioni restano sostanzialmente invariate rispetto al 2024-2025.

Per le visite specialistiche in rete la franchigia resta di 25 euro per fattura; per l’alta specializzazione resta di 33 euro.

Anche sui ricoveri chirurgici la struttura non cambia: 1.500 euro in rete e 10% con un minimo di 2.500 euro fuori rete, con un massimale di 150.000 euro per nucleo e per anno. Le stesse condizioni erano già previste nel Piano Plus 2024-2025.

Questo non significa che la polizza UniCredit sia migliore in ogni sua componente.

Significa però qualcosa di molto preciso: anche un grande gruppo che ha rinnovato la propria copertura nel mercato 2026-2027 non ha reagito aumentando proprio queste franchigie.

È un altro elemento che rende difficile sostenere che gli aumenti proposti dalla Banca siano semplicemente “imposti dal mercato”.

Il confronto con altre coperture

Allargando ulteriormente lo sguardo, emergono modelli ancora diversi.

Prestazione dipendenti Banca – nuova proposta Regione Lazio 2026 UniCredit Plus 2026-27 AdER 2024-26
Visita specialistica in rete €30 10%, min €24 €25 per fattura 25%, min €24
Alta diagnostica in rete €40 5%, min €20 €33 per fattura 15%, min €24
Ricovero in rete 5%, min €400, max €3.000 10%, max €1.000 chirurgico €1.500 10%, min €700, max €4.000
Ricovero fuori rete 15%, min €800, max €5.000 10%, max €2.000 chirurgico 10%, min €2.500 15%, min €2.000, max €7.000

Le coperture non sono perfettamente sovrapponibili: cambiano platee, prestazioni, massimali e modalità di accesso.
Proprio per questo il confronto è utile.
Sui pensionati il quadro resta diverso: la nuova proposta non prevede alcun limite massimo allo scoperto, mentre Regione Lazio, AdER e IVASS lo prevedono tutte.

Non conta solo quanto si paga: conta anche quanto si è coperti

Il confronto non riguarda soltanto franchigie e scoperti perché anche i massimali raccontano scelte molto diverse.

Un massimale elevato protegge meglio dagli eventi più costosi. Ma sulle prestazioni utilizzabili da tutti i componenti della famiglia conta anche come quel massimale si rapporta alla dimensione del nucleo: lo stesso plafond può essere adeguato per una persona e molto meno per quattro.

È quindi utile guardare non soltanto a quanto costa utilizzare la polizza, ma anche a quanta protezione effettiva mette a disposizione.

Verde: più favorevole della Banca

Rosso: meno favorevole

Giallo: situazione mista o comparabile
Prestazione Banca d’Italia UniCredit PLUS Regione Lazio AdER IVASS
Visite / specialistica ordinaria € 2.100
nucleo/anno
€ 3.000
nucleo/anno
€ 4.000
nucleo/anno
€ 3.000
nucleo/anno
€ 3.341 di base
+ incremento per familiari
Alta diagnostica / alta specializzazione € 4.700
nucleo/anno
€ 5.000
nucleo/anno
€ 4.000
nucleo/anno
€ 3.000
nucleo/anno
€ 3.341 di base
+ incremento per familiari
Fisioterapia € 600
nucleo/anno
€ 1.400
nucleo/anno
— — € 1.500
sottolimite
Lenti / occhiali € 200
nucleo/anno
€ 400 nucleo/anno
max € 150/persona
— — € 300
nucleo/anno
Ricoveri ordinari € 300.000
nucleo/anno
€ 150.000
nucleo/anno
€ 250.000
nucleo/anno
€ 250.000
nucleo/anno
€ 500.000
nucleo/anno
Grandi interventi / eventi maggiori Compresi nel
massimale generale*
€ 300.000
nucleo/anno
— € 400.000
trapianti € 500.000/evento
Illimitato
per tumori e grandi interventi
* I massimali non sono sempre perfettamente sovrapponibili perché le polizze classificano alcune prestazioni in modo diverso. Il confronto evidenzia il livello di protezione economica previsto per le principali aree di assistenza.

Il quadro è meno lineare di quello sulle franchigie.

Sui ricoveri ordinari, la Banca parte da un massimale elevato: 300.000 euro per nucleo, superiore a UniCredit e leggermente superiore a Regione Lazio e AdER. IVASS arriva invece a 500.000 euro.

Sui grandi interventi e sugli eventi più gravi, però, alcune coperture rafforzano ulteriormente la protezione: AdER arriva a 400.000 euro e a 500.000 per i trapianti; IVASS prevede un massimale illimitato per tumori e grandi interventi.

Sulle prestazioni più ordinarie emerge invece un altro problema: in Banca molti massimali restano identici qualunque sia la dimensione del nucleo familiare.

€ 2.100 per uno. € 2.100 per quattro.
1 persona
Massimale specialistica: € 2.100
4 persone
Massimale specialistica: € 2.100 complessivi
Più cresce il nucleo, più si riduce la protezione effettiva per ciascun assistito.
IVASS segue invece un criterio diverso: su alcune prestazioni il plafond aumenta con il numero dei familiari coperti.
Non è un’osservazione nuova. L’avevamo documentata nel maggio 2025 in Famiglia: parole tante, azioni poche, e da allora è cambiato poco.

Il mercato fissa il costo. La Banca costruisce il conto

Che il mercato assicurativo sia diventato più difficile non è in discussione.

La stessa Banca ha mostrato che il rapporto tra sinistri e contributi è peggiorato nel tempo e che nel 2024-2025 ha raggiunto il 103,4% sul complesso dei Piani sanitari, con differenze molto significative tra dipendenti e pensionati.

E va riconosciuto che la Banca propone di aumentare in misura consistente il proprio finanziamento: per i soli Piani sanitari la spesa annua a suo carico passerebbe da 28,2 a 44 milioni di euro, con un incremento del 56%.

Una compagnia può chiedere un prezzo maggiore per assicurare una platea più rischiosa. Ma da questo non discende che una visita debba costare 30 euro invece di 5, che un ricovero in rete debba comportare fino a 3.000 euro di spesa o che lo scoperto fuori rete debba triplicare dal 5 al 15%.

Queste sono scelte di costruzione della copertura.

Il mercato stabilisce quanto costa assicurare un determinato rischio.

La Banca decide quanta parte di quel costo sostenere e quanta trasferirne alle persone attraverso contributi, franchigie, scoperti e massimali.

E il problema non è soltanto quanto costa oggi il rischio

C’è infine una questione che il richiamo al mercato non può risolvere.

La Banca parte oggi da una polizza che presenta una rischiosità elevata, soprattutto su alcune componenti.

Ma quella situazione non nasce nel 2026 ed è anche il risultato dell’evoluzione della copertura, delle regole di accesso, dell’estensione delle prestazioni e delle caratteristiche delle diverse platee.

Per questo il tema non può essere soltanto: “quanto chiede oggi il mercato per assicurare questa polizza?”

Bisogna chiedersi anche: “come siamo arrivati a questa rischiosità e quali interventi possono correggerla senza trasferirne indistintamente il costo su tutti?”

È una domanda che affronteremo separatamente, ricostruendo i dati e le scelte compiute negli anni.

“In linea con il mercato” deve essere verificabile

FABI-BI non chiede alla Banca di copiare IVASS, UniCredit, Regione Lazio o AdER.

Le platee sono diverse e ogni copertura va valutata nel suo complesso.

Ma il confronto dimostra una cosa precisa: il mercato non produce una sola soluzione.

Deve essere il punto di partenza per mostrare quali alternative siano state valutate, quanto costino e perché sia stato scelto proprio quell’equilibrio.

Il mercato è un vincolo. Non è un alibi.

IN LINEA CON QUALE MERCATO?
IVASS costruisce nel 2026 una copertura molto più protettiva. UniCredit rinnova per il 2026-2027 senza aumentare le principali franchigie considerate. Regione Lazio e AdER adottano ancora altri equilibri.
Il mercato è lo stesso. Le scelte no.

Partecipa ai webinar FABI-BI sulla polizza sanitaria

Nei webinar FABI-BI approfondiremo anche il confronto con IVASS, UniCredit e le altre coperture collettive, per capire quali alternative esistano realmente e quali possano essere utili nella costruzione del nuovo Piano sanitario.

Partecipa e porta le tue domande.

Webinar dipendenti

Lunedì 14 settembre 2026 – dalle 12:45 alle 13:45

Webinar personale in pensione

Martedì 15 settembre 2026 – dalle 12:45 alle 13:45

Può interessarti anche...

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Condividi questa informazione

Partecipa alla discussione: