Sede informativa

Polizza sanitaria: più costi per le persone, meno rischio per la compagnia

L’incontro del 31 luglio arriva dopo mesi di solleciti. La Banca propone aumenti di contributi, franchigie e scoperti, ma le Organizzazioni Sindacali non dispongono ancora delle analisi e dei dati necessari per valutarne davvero gli effetti.

Si arriva a questo confronto in ritardo, benché FABI-BI avesse sollecitato fin dall’inizio dell’anno i dati e l’avvio del tavolo, proprio per evitare di dover discutere una materia così complessa a ridosso della nuova gara.

Oggetto:

Polizza sanitaria

Ultimo incontro:

31 Luglio 2026

N° incontri

1

Note

Discussione:

A che punto siamo?

Mancano ancora i dati necessari

La Banca ha illustrato le conclusioni raggiunte con il broker attraverso un «modello di Data Analytics» e un sondaggio del mercato assicurativo. Le modifiche illustrate non rappresentano una semplice revisione economica. Aumentando fortemente franchigie e scoperti, la proposta trasferisce una parte consistente del rischio sanitario dalla compagnia alle persone assistite e modifica concretamente il valore della copertura.

Da novembre 2024 chiediamo i dati e l’avvio del confronto sulla nuova polizza, proprio per poter esaminare una materia così complessa con tempi adeguati. Le richieste, più volte sollecitate nel 2025 e nel 2026, sono rimaste senza un riscontro sufficiente.

Il tavolo è stato invece aperto il 31 luglio, quando i tempi della gara erano già molto stretti. Senza la documentazione utilizzata dai broker e con la necessità di garantire comunque la continuità della copertura, diventa difficile analizzare le proposte, costruire alternative e svolgere una vera trattativa.

Il rischio è che il confronto sindacale si riduca a un quasi «prendere o lasciare». Abbiamo quindi chiesto subito le relazioni relative alla gara deserta e alla nuova progettazione, insieme ai dati e al metodo utilizzati: informazioni che la Banca possiede già e che sono indispensabili per formulare proposte serie.

Per formulare proposte serie occorre poter seguire il percorso che collega i dati alle conclusioni. Chiedere il contributo delle Organizzazioni Sindacali senza fornire loro la medesima base informativa significa consentire di discutere le conclusioni, senza poter verificare il percorso che le ha prodotte.

Cosa mostrano i dati disponibili

La Banca nel corso della sua presentazione ha indicato una crescita media annua del 9% della frequenza e del 10% del costo delle prestazioni.

I dati in nostro possesso mostrano effettivamente:

Indicatore Crescita media annua
Numero complessivo delle richieste circa 8,5%
Spesa liquidata o riservata circa 9,8%
Costo medio per richiesta poco più dell’1%

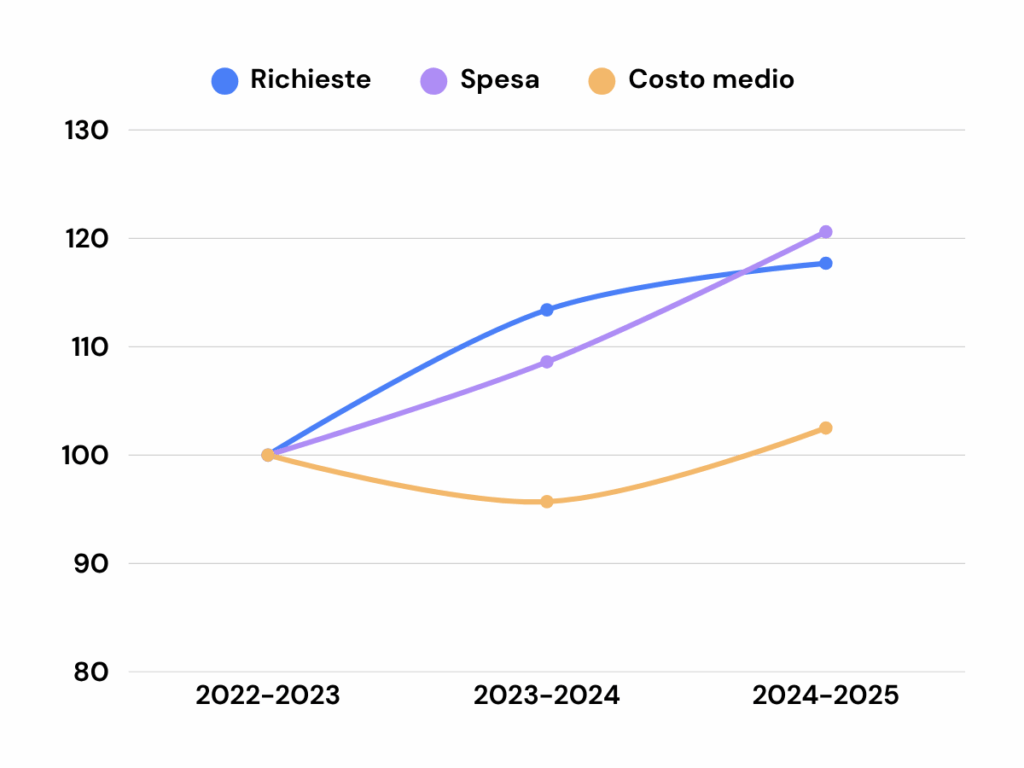
Il 9% e il 10% sembrano quindi riferirsi al numero complessivo delle pratiche e alla spesa totale. Non risulta invece un aumento del 10% del costo medio della singola prestazione.

Senza sapere quante persone sono assicurate, non possiamo capire perché aumentano le richieste: potrebbero essere cresciuti gli assistiti, potrebbe usare la polizza un numero maggiore di persone oppure potrebbero essere le stesse persone a utilizzarla più volte.

La spesa cresce soprattutto insieme al numero delle richieste, come possiamo vedere da grafico sotto.

Andamento di richieste, spesa e costo medio per richiesta

Annualità 2022-2023 / 2024-2025 – indice 2022-2023 = 100

La medicina preventiva va calcolata a parte

La Banca include la medicina preventiva nel rapporto tecnico complessivo tra sinistri e contributi, che nell’ultima annualità raggiunge il 106%.

Le singole componenti presentano però andamenti molto differenti:

  • piano dipendenti: 89,9%;
  • piano pensionati: 118,1%;
  • medicina preventiva: 132,6%.

Chiediamo che la medicina preventiva venga esclusa dal rapporto tecnico assicurativo per tutte le annualità.

La finalità dei check-up è favorire i controlli e le diagnosi precoci. Nel calcolo emerge con immediatezza il costo della prevenzione, mentre resta necessariamente invisibile il risparmio prodotto dall’individuazione tempestiva di patologie che, se diagnosticate più tardi, potrebbero richiedere cure molto più complesse e costose. Per questo la medicina preventiva deve essere valutata autonomamente, secondo criteri sanitari e scientifici, e non sommata alla sinistrosità dei piani assicurativi.

L’obiettivo della medicina preventiva deve restare quello di raggiungere il maggior numero possibile di persone, e possibilmente la periodicità e la composizione dei controlli devono seguire le evidenze scientifiche e le linee guida nazionali e internazionali, tenendo conto dell’età, della familiarità e dei fattori di rischio.

Ricordiamo infine che prima degli ultimi contratti il servizio veniva fornito direttamente dalla Banca.

Molte richieste ordinarie, costi concentrati nei ricoveri

I dati relativi all’annualità 2024-2025 mostrano che, in entrambi i piani, l’assistenza ordinaria — visite, analisi e diagnostica — concentra la maggior parte delle richieste, mentre la spesa si concentra soprattutto nei ricoveri, negli interventi e nelle patologie complesse.

Macroarea Dipendenti: n. sinistri Dipendenti: spesa Pensionati: n. sinistri Pensionati: spesa
Assistenza ordinaria 68,7% 26,6% 77,0% 18,1%
Ricoveri, interventi e patologie complesse 6,4% 51,8% 12,0% 74,6%

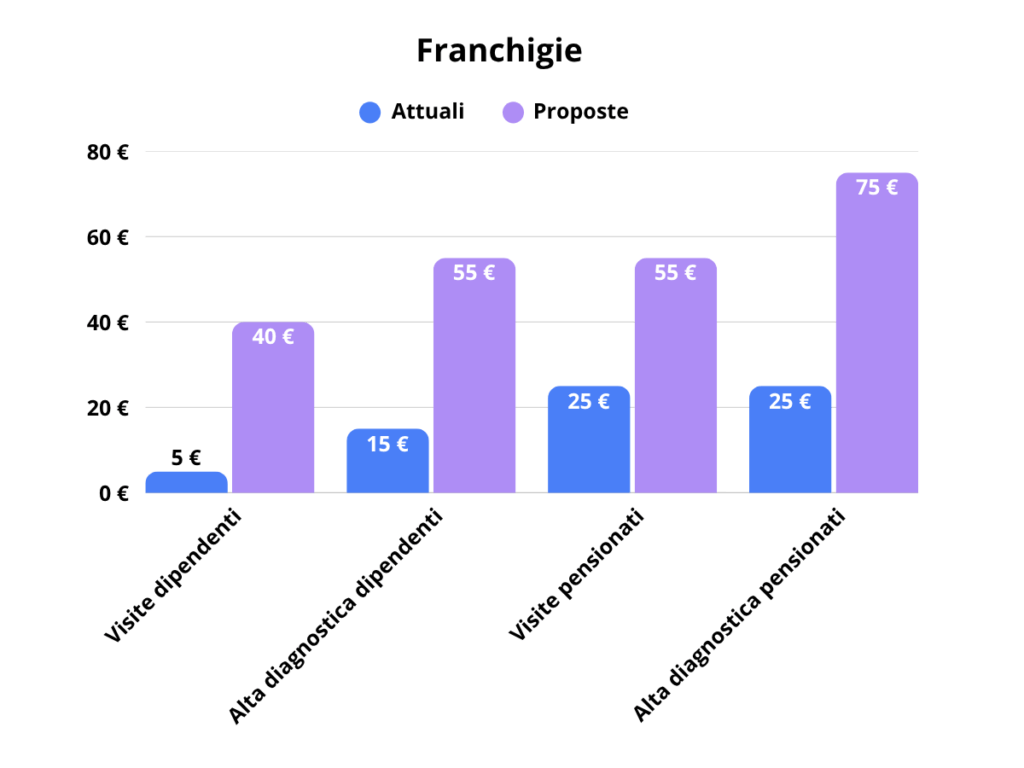
La proposta interviene però pesantemente proprio sulle prestazioni ordinarie, quelle più utilizzate, con franchigie che per i dipendenti arrivano fino a otto volte gli importi attuali.

Gli aumenti vanno dal 120% al 700% e riguardano proprio le prestazioni utilizzate più frequentemente. Per valutarne la proporzionalità occorre conoscere quanto ciascuna modifica riduca i costi della polizza e quale parte del rischio venga trasferita alle persone assistite.

Sui ricoveri vengono inoltre introdotti o aumentati scoperti percentuali, con minimi elevati e limiti massimi talvolta assenti o poco chiari. Il limite massimo agli scoperti non è un dettaglio negoziale. È il confine tra una copertura che protegge dai grandi eventi e una copertura che può lasciare l’assistito esposto a spese insostenibili.

Serve sapere quanto ciascuna misura riduca davvero i costi e quanto rischio venga trasferito dalla compagnia alle persone assistite.

Una diminuzione dei sinistri ottenuta rendendo troppo costoso utilizzare la polizza migliorerebbe i conti, ma peggiorerebbe la tutela e potrebbe indurre a rinviare controlli e cure.

Sarebbe come ridurre il traffico chiudendo la strada.

Correggere le cause, senza creare nuovi squilibri

Come abbiamo già spiegato nell’articolo dedicato alla selezione avversa, lo squilibrio della polizza dipende anche dal modo in cui, nel tempo, è stata costruita la platea assicurata.

L’ampliamento delle prestazioni e l’estensione della copertura alle fasce di età più elevate sono state scelte di welfare positive. Le regole adottate hanno però favorito una progressiva concentrazione dei rischi e i necessari correttivi sono arrivati tardi.

Il riequilibrio richiederà quindi tempo. Durante questa fase lo sforzo principale deve essere sostenuto dalla Banca, che ha definito quelle regole e disponeva degli strumenti per valutarne gli effetti. Il costo della transizione non può essere trasferito in misura così pesante su dipendenti e pensionati.

Occorre inoltre evitare nuovi meccanismi di selezione avversa. L’aumento del 15% per i familiari facoltativamente assistibili rischia di spingere fuori dalla copertura le persone che prevedono di utilizzarla meno, lasciando nel piano soprattutto quelle con maggiori necessità sanitarie e aggravandone ulteriormente lo squilibrio.

Franchigie, scoperti e importi minimi così elevati producono anche un secondo rischio: scoraggiare direttamente l’utilizzo della polizza. Molte persone potrebbero pagare da sole le prestazioni meno costose, rinviare gli accertamenti o rinunciarvi del tutto.

Le conseguenze sarebbero anche territorialmente diseguali. Dove il servizio sanitario pubblico offre tempi e possibilità di accesso migliori, sarà più facile trovare un’alternativa. Nei territori caratterizzati da liste di attesa più lunghe e da un’offerta sanitaria più debole, la polizza aziendale assume invece un ruolo essenziale.

La Banca deve quindi garantire anche un principio di equità territoriale: la possibilità di curarsi non può dipendere dalla regione in cui si vive o si lavora. Una copertura formalmente uguale per tutti, ma concretamente utilizzabile soltanto da chi dispone di servizi pubblici migliori o di maggiori risorse economiche, finirebbe per amplificare le disuguaglianze che dovrebbe contribuire a ridurre.

Cosa chiediamo

Le richieste complete sono contenute nella lettera inviata all’Amministrazione. Il primo presupposto resta la disponibilità dei dati e delle analisi utilizzati dai broker: senza una base informativa comune, il confronto non può essere effettivo.

Chiediamo inoltre che la medicina preventiva sia esclusa dai calcoli sulla sinistrosità dei piani assicurativi e valutata separatamente, secondo criteri sanitari e scientifici.

Le franchigie e gli scoperti proposti devono essere ridotti in misura significativa, con limiti massimi chiari e una tutela effettiva per ricoveri, patologie complesse e grandi rischi.

Nella lettera indichiamo anche le misure necessarie per evitare nuove forme di selezione avversa e per accompagnare nel tempo il riequilibrio della platea senza trasferirne il costo in modo così pesante su dipendenti e pensionati.

La Banca dispone già delle informazioni richieste, perché sono state utilizzate nelle analisi affidate ai broker. Metterle a disposizione delle Organizzazioni Sindacali è la condizione minima per un confronto reale, anziché limitato alla presa d’atto di conclusioni elaborate da altri.

C’è poi una questione di responsabilità. L’aumento dei costi deriva anche da scelte compiute negli anni: l’ampliamento delle prestazioni, l’estensione della copertura alle fasce di età più elevate e regole di accesso che hanno favorito una progressiva concentrazione dei rischi. Sono state in larga parte scelte di welfare condivisibili, ma i loro effetti economici erano prevedibili e avrebbero richiesto valutazioni e correttivi tempestivi.

Il riequilibrio della platea richiederà tempo, anche dopo aver eliminato i meccanismi che alimentano la selezione avversa. Nel frattempo, il costo di questa transizione non può essere trasferito in misura così pesante su dipendenti e pensionati, rendendo la polizza sempre meno conveniente da utilizzare.

La Banca deve quindi sostenere uno sforzo maggiore, accompagnando il riequilibrio senza scaricarne gli effetti sulle persone assistite. Una diminuzione dei sinistri ottenuta attraverso franchigie e scoperti che scoraggiano visite, accertamenti e ricoveri produrrebbe soltanto un equilibrio contabile, pagato con una riduzione concreta della tutela.

Può interessarti anche...

2 risposte

  1. Perché la Banca non fornisce i dati richiesti dai Sindacati ?
    sembra che faccia il gioco delle compagnie di assicurazione… come è ammissibile un tale comportamento ?
    Personalmente, dopo 40 anni di assicurazione sanitaria, ritengo che siamo andati costantemente a star peggio in quanto a prestazioni coperte e spesa sostenuta, considerando anche il peggioramento della sanità pubblica.
    Per non parlare poi della clausola “Trattamenti Automatizzati”, che Previgen ha imposto nell’ultima proroga, che ancora non funziona… anzi la stanno collaudando sulla nostra pelle ❗

    1. Grazie Silvio della tua condivisione. Mi scuso se rispondiamo solo ora. Comunque stiamo facendo di tutto per ottenere i dati richiesti e le giuste risposte da parte dell’Amministrazione. Siamo convinti che i rappresentanti dei lavoratori siano una risorsa che l’Amministrazione dovrebbe sfruttare per definire adeguatamente una Assicurazione che vada effettivamente incontro alle esigenze di tutte le colleghe e i colleghi. La FABI-BI farà sempre la sua parte. Grazie ancora continua a seguirci e a commentare quanto scriviamo.

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Condividi questa informazione

Partecipa alla discussione: