Scatto biennale anticipato: a quali condizioni si guadagna davvero

Questo articolo riguarda esclusivamente il meccanismo dello scatto stipendiale contenuto nella proposta presentata dalla Banca il 30 luglio.

Non è un giudizio sulla riforma dell’Area Operativa nel suo complesso. Per quello serviranno informazioni complete sulla struttura delle carriere, sui passaggi di grado, sulla base stipendiale di partenza, sui tempi di avanzamento e sui relativi effetti retributivi.

Qui isoliamo una sola variabile: confrontiamo lo scatto annuale attuale con il biennale anticipato proposto dalla Banca. Non abbiamo ancora gli elementi necessari per analizzare gli stipendi complessivi.

Oggetto:

Riforma dell’Area operativa

Data di riferimento:

14 Agosto 2026

Episodio:

1

Notizia:

Link alla notizia

Premessa metodologica

Per rendere il confronto leggibile assumiamo, per tutta la vita lavorativa, scatti dello stesso valore.

Non consideriamo quindi gli scatti “leggeri” oggi presenti nella carriera dell’Area Operativa, né eventuali limiti al numero degli scatti che potrebbero essere introdotti con la nuova riforma. Su questo punto la proposta non è ancora chiara.

Restano inoltre da definire le modalità con cui la nuova dinamica stipendiale si applicherebbe agli Operai di 3ª categoria.

La simulazione serve quindi a rispondere a una domanda molto precisa:

a parità di importo e di durata, conviene di più lo scatto annuale attuale o il biennale anticipato proposto dalla Banca?

La risposta è: il biennale anticipato è più favorevole. Ma a precise condizioni.

Annuale e biennale anticipato: che cosa cambia

Oggi lo scatto matura ogni anno. Chi è inquadrato come Coadiutore matura 1.456 euro l’anno, e dopo due anni ne ha maturati 2.912.

La proposta della Banca prevede invece un livello di 2.912 euro ogni due anni e, rispondendo a una nostra domanda al tavolo, ha precisato che verrebbe riconosciuto all’inizio del biennio.
Qual è il vantaggio rispetto al sistema attuale?

Se arriva all’inizio, cioè anticipato, chi entra nel biennio si trova subito i 2.912 euro e li tiene per due anni. Nel sistema di oggi, invece, al primo anno se ne maturano 1.456 e al secondo si arriva anch’esso a 2.912.

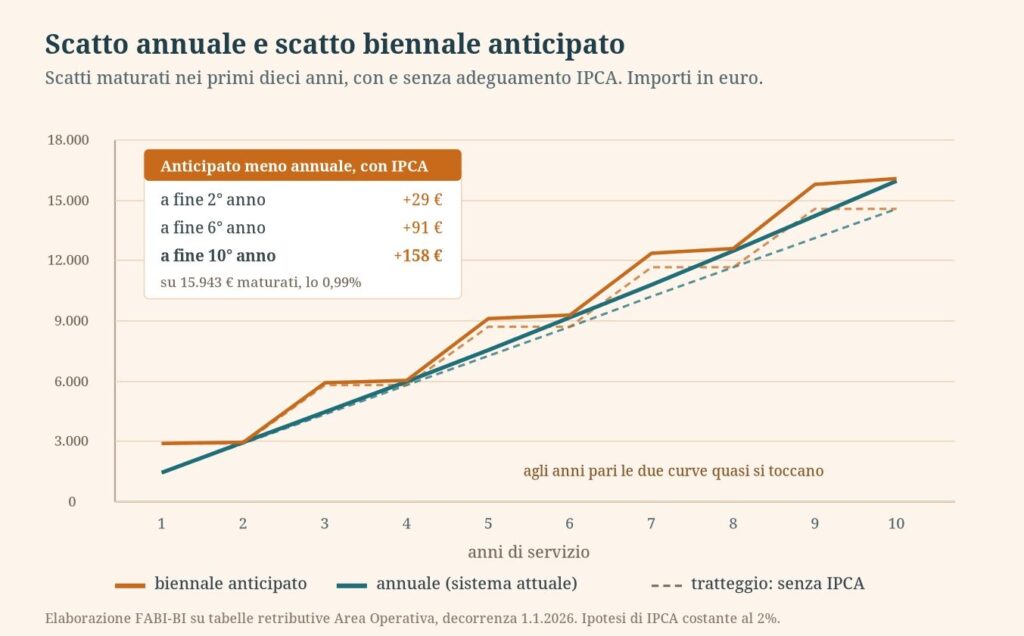
Alla fine di ogni anno pari i due sistemi coincidono. Dopo due anni hanno tutti maturato 2.912 euro, dopo quattro 5.824, dopo sei 8.736. La differenza sta tutta negli anni dispari, e vale 1.456 euro in più o in meno.

Senza considerare per ora l’IPCA:

Anno Sistema annuale attuale Biennale anticipato
1 1.456 € 2.912 €
2 2.912 € 2.912 €
3 4.368 € 5.824 €
4 5.824 € 5.824 €

Negli anni pari i due sistemi arrivano allo stesso livello.

Negli anni dispari, invece, con il biennale anticipato la base stipendiale è 1.456 euro più alta.

In pratica, ogni due anni 1.456 euro di incremento arrivano con un anno di anticipo rispetto al sistema attuale.

Questo è il principale vantaggio economico della proposta e, su questo specifico punto, i numeri danno ragione alla Banca.

La Banca lo ha dichiarato al tavolo spiegando di voler adottare la soluzione che massimizza il beneficio economico dei colleghi, e sulla base dei numeri quella affermazione è corretta.

Rispetto al sistema attuale il vantaggio esiste, perché ricevere lo scatto un anno prima significa averlo in busta paga per un anno in più a ogni biennio, e questo si ripete per tutta la vita lavorativa. Su quanto valga esattamente lungo una carriera stiamo completando i conti, e li pubblicheremo separatamente.

Quello che si può già dire con precisione è dove quel vantaggio non sta.

E l’IPCA quanto aggiunge?

Fra le ragioni portate a sostegno della formula anticipata c’è l’effetto dell’adeguamento IPCA. Chi si trova i 2.912 euro già dal primo anno vede la rivalutazione calcolata su quella cifra, mentre nel sistema annuale il primo adeguamento si applica soltanto su 1.456. È vero, e conviene vedere quanto pesa, perché in giro se ne parla come se fosse il cuore della proposta.

La differenza è una sola IPCA di un anno calcolata su 1.456 euro. Non dipende dal tasso di inflazione ipotizzato, perché il differenziale è per costruzione uguale a 1.456 moltiplicato per l’IPCA: con un’inflazione dell’1,5% fa 21,84 euro, con il 2% fa 29,12, con il 3% fa 43,68. Poi si somma una volta per biennio e viene rivalutata insieme al resto.

Ecco che cosa produce lungo una carriera intera, con un’IPCA costante al 2%.

Fine anno Sistema annuale Sistema anticipato Differenza
2 2.941 € 2.970 € +29 €
10 15.943 € 16.101 € +158 €
20 35.377 € 35.727 € +350 €
30 59.067 € 59.652 € +585 €
40 87.945 € 88.816 € +871 €

Dopo quarant’anni di lavoro l’effetto IPCA della formula anticipata vale 871 euro, su quasi ottantanovemila euro di scatti maturati. Ed è interessante notare che la percentuale resta identica per tutta la carriera, dal secondo anno al quarantesimo, perché il differenziale cresce esattamente allo stesso ritmo del monte scatti.

Meno dell’uno per cento. Chi pensa che il beneficio della formula anticipata stia nella rivalutazione, quindi, si sta concentrando sulla parte più piccola della questione.

Quindi conviene?

Se guardiamo soltanto allo scatto e confrontiamo i due sistemi a parità di condizioni, sì.

Il biennale anticipato è economicamente più favorevole dell’annuale attuale: una parte dell’incremento arriva prima e beneficia anche di una maggiore rivalutazione nel tempo.

Questo giudizio riguarda però solo lo scatto.

La convenienza complessiva della riforma dipenderà soprattutto da come saranno costruite le carriere, dai tempi dei passaggi di grado e dagli aumenti retributivi collegati agli avanzamenti.

Sul solo scatto, invece, il punto può essere fissato già adesso:

il biennale anticipato è migliore dell’annuale attuale, purché sia davvero anticipato, non abbia un tetto e sia pienamente acquisito.


Può interessarti anche...

Due proposte di riforma a confronto e le regole di oggi

Prima di contare segmenti, livelli e scatti conviene chiedersi che cosa sia una carriera. Il sistema attuale una strada la disegna, dal Vice assistente al Coadiutore e oltre. La riforma cancella quei passaggi e li sostituisce con due segmenti e una successione di aumenti biennali. Da qui leggiamo voce per voce la proposta del 2026 e l’ultima versione di quella del 2024, quella del 18 dicembre, tenendo sempre come terzo termine di paragone le regole in vigore adesso.

continua a leggere

Lascia un commento

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Condividi questa informazione

Partecipa alla discussione: