Non è una questione tra dipendenti e pensionati
Su questo non devono esserci equivoci. FABI-BI non chiede di ridurre la tutela sanitaria dei pensionati. Una copertura collettiva deve continuare a proteggere anche chi, per età, ha una maggiore probabilità di ricorrere alle cure. Ma solidarietà non significa ignorare dove si concentra il rischio.
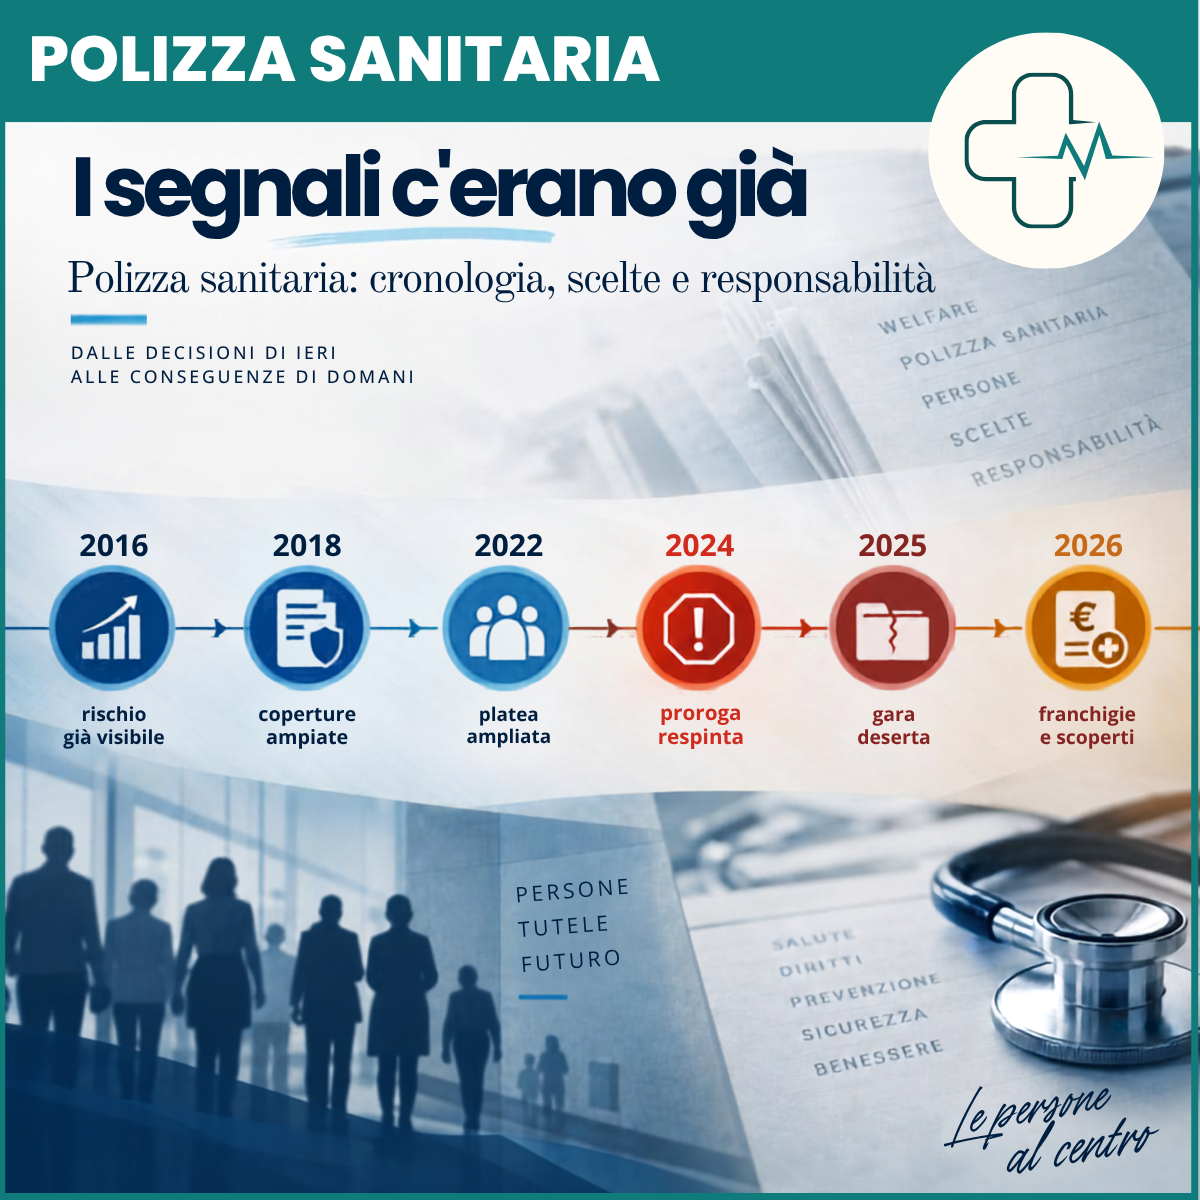
Nel 2024-2025 il rapporto sinistri/contributi è pari all’89,9% per il Piano dipendenti e al 118,1% per il Piano pensionati. E sappiamo che, storicamente, all’interno di quest’ultima platea esistevano differenze ancora più marcate, in particolare per i familiari paganti, già al 143% nel 2016.
Va anzi detto che la nuova proposta tratta i pensionati più severamente: il contributo individuale cresce del 54% contro il 31,8% dei dipendenti, e per loro non è previsto alcun limite massimo allo scoperto, che per i dipendenti è stato invece introdotto.
Il problema, quindi, non è aver ampliato la tutela dei pensionati o dei loro familiari. È averlo fatto sapendo già che quella platea presentava una rischiosità più elevata, ampliando nel tempo prestazioni, limiti di età e possibilità di accesso senza governarne per tempo gli effetti sull’equilibrio complessivo.
Le scelte sono state della Banca. Anche il riequilibrio deve esserlo
La Banca lo ha detto con chiarezza: il broker fornisce la consulenza tecnica, ma “le scelte sono della Banca”.
Sono state scelte della Banca la struttura della copertura, le regole di accesso, l’ampliamento delle prestazioni e dei limiti di età, così come il modo in cui il sistema è stato monitorato nel tempo. E la Banca disponeva già anni fa di dati che mostravano dove il rischio fosse più elevato.
La Banca sta aumentando in misura significativa il proprio contributo, e questo va riconosciuto. Ma se le risorse stanziate non bastano a mantenere una tutela adeguata durante la fase necessaria a riequilibrare strutturalmente la polizza, occorre metterne altre.
La stessa Amministrazione ha chiarito che il vincolo principale non è finanziario, ma il rischio che la nuova gara non trovi operatori disponibili. Ed è proprio qui che il confronto con altre coperture collettive diventa istruttivo: nella propria gara 2026 IVASS ha scelto l’assenza di franchigie sulle prestazioni in rete, sostenendo in cambio un costo unitario più elevato a carico dell’ente. Lo stesso mercato consente equilibri diversi tra livello di tutela, risorse dell’ente e compartecipazione richiesta agli assistiti.
I dipendenti non possono diventare il meccanismo di riequilibrio
Qui occorre spiegare un passaggio che non è immediato.
I due Piani hanno contributi distinti: il dipendente versa per il Piano dipendenti, che non presenta alcun disavanzo. Ma la gara è unica. Le Assicurazioni valutano il pacchetto nel suo complesso, e l’appetibilità dell’offerta dipende dal risultato tecnico aggregato.
È questa la ragione per cui vengono inasprite in misura rilevante anche le condizioni del Piano dipendenti, con aumenti di franchigie che per alcune prestazioni raggiungono livelli del tutto sproporzionati rispetto alle condizioni attuali. Il riequilibrio di una componente passa così attraverso la compartecipazione richiesta all’altra.
Che questo avvenga è comprensibile sul piano tecnico. Ma allora va detto per quello che è: non si sta correggendo uno squilibrio del Piano dipendenti, perché quello squilibrio non esiste. Si sta chiedendo a chi è in servizio di contribuire a rendere vendibile l’intero affidamento.
Due protezioni che si indeboliscono insieme
C’è poi un aspetto che riguarda chi oggi è in servizio e domani sarà in quiescenza.
Chi è stato assunto dopo il 1993 matura la pensione interamente con il sistema contributivo, che a parità di carriera produce trattamenti sensibilmente più bassi rispetto a quelli calcolati con il criterio retributivo, applicato invece a buona parte di chi oggi è già in quiescenza. È una differenza strutturale, non una questione di merito individuale.
Alla pensione più bassa si affianca un secondo elemento. Chi rinuncia alla polizza può percepire in alternativa il contributo per le spese sanitarie del personale in quiescenza. È una voce in cifra fissa, con scaglioni e valori fermi nel tempo e priva di qualsiasi meccanismo di adeguamento: mentre il costo delle cure cresce e i contributi della copertura vengono aggiornati di anno in anno, il suo valore reale si riduce.
È lo stesso meccanismo che abbiamo documentato a febbraio parlando del Premio di laurea: non serve abolire una voce per farla sparire, basta lasciarla ferma e ci pensa l’inflazione. Formalmente esiste ancora; nella pratica smette di servire a qualcosa.
Per i pensionati di oggi l’erosione è un danno che cresce di anno in anno. Per chi andrà in quiescenza più avanti rischia di diventare una non-scelta: l’alternativa alla polizza esisterà sulla carta, ma non sarà più una leva reale per sostenere le spese sanitarie né per decidere liberamente fra le opzioni disponibili.
E c’è una conseguenza tecnica che riguarda la sostenibilità della polizza stessa. Se l’alternativa perde valore, rinunciare alla copertura conviene soprattutto a chi prevede di utilizzarla poco, cioè ai profili a minor rischio. È lo stesso meccanismo di selezione avversa che si può innescare aumentando troppo la contribuzione dei familiari.
La solidarietà tra generazioni va preservata, e non è in discussione. Non può però tradursi nel chiedere a chi è oggi in servizio di sostenere, attraverso maggiori compartecipazioni, il riequilibrio di uno squilibrio che deriva anche da scelte gestionali compiute negli anni e da interventi arrivati tardi.
Riequilibrare il rischio significa intervenire sulle sue cause
La soluzione non può essere semplicemente aumentare il prezzo pagato da chi utilizza la polizza.
Occorre capire quanto dello squilibrio dipenda dalla composizione della platea, dall’età, dalle regole di accesso, dalle prestazioni a maggiore consumo e dall’ingresso di soggetti precedentemente non assicurati, valutando anche gli eventuali fenomeni di selezione avversa.
E questo vale anche per le scelte che stiamo facendo oggi.
Un aumento eccessivo della contribuzione richiesta ai familiari dei dipendenti, soprattutto ai più giovani e quindi mediamente meno propensi a utilizzare la copertura, potrebbe indurre proprio i soggetti a minor rischio a non aderire.
Il risultato sarebbe paradossale: nel breve periodo aumenta il contributo unitario, ma nel medio periodo peggiora la composizione del rischio, perché rimangono più facilmente assicurati coloro che prevedono un maggiore utilizzo della polizza.
Per questo la contribuzione dei familiari non può essere valutata soltanto come una fonte di maggiori entrate. Va considerato anche l’effetto che produce sulla composizione della platea.
Aumentare troppo il costo di accesso può migliorare i conti nell’immediato e peggiorare la sostenibilità futura.
Fino a quando il sistema non sarà riportato verso un equilibrio più stabile, la Banca deve quindi sostenere con maggiori risorse la fase di transizione, evitando che il costo delle scelte compiute e del ritardo con cui si è intervenuti venga trasferito così pesantemente sui dipendenti in servizio.
La lezione per il futuro
La ricostruzione storica serve soprattutto a questo.
La Banca conosceva la diversa rischiosità delle platee. Ha scelto comunque di ampliare la tutela, scelta che può essere condivisibile. Ma proprio per questo avrebbe dovuto accompagnarla con un monitoraggio continuo e interventi tempestivi.
Poi sono arrivati il rifiuto della proroga, la gara deserta e l’attuale urgenza.
La prossima polizza non può essere gestita nello stesso modo.
Serve un tavolo tecnico permanente, con dati completi e confrontabili nel tempo, distinti per platea, titolari e familiari, fascia di età, frequenza di utilizzo e principali componenti di spesa.
La Banca ha già manifestato disponibilità a verifiche semestrali o annuali. Questa volta il monitoraggio deve diventare uno strumento effettivo di governo della polizza, non una ricostruzione a posteriori quando il problema è già diventato un’emergenza.